





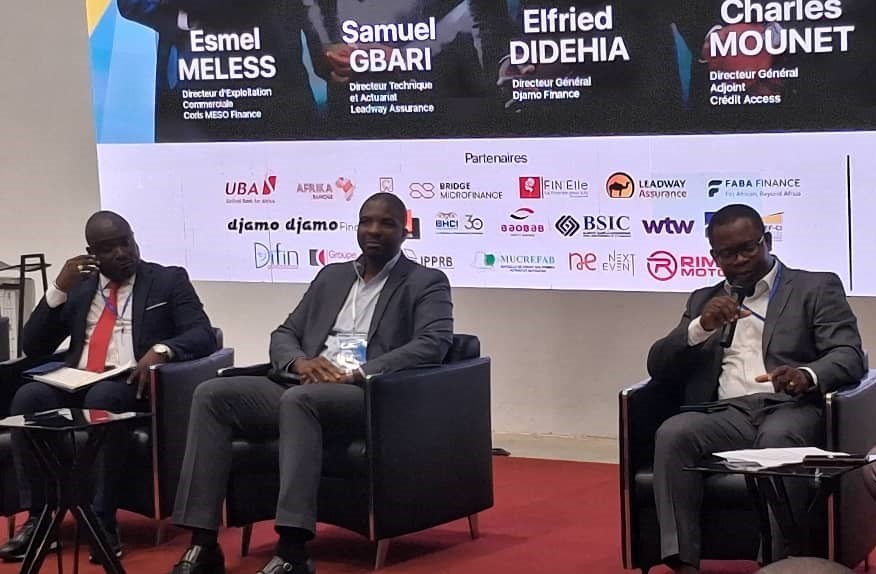
Abidjan, 21 nov 2025 (AIP) – Le panel d’ouverture du Salon du crédit et du financement (SCRED) 2025, consacré au thème « Inclusion financière : défis et opportunités pour élargir l’accès au crédit aux populations non bancarisées », a réuni trois experts qui ont livré des analyses convergentes : la structuration des activités, la connaissance du profil de risque et l’éducation financière demeurent les conditions essentielles pour rendre le crédit accessible au plus grand nombre.
Pour le directeur d’exploitation commerciale de Coris Meso Finance, Esmel Meless, l’une des principales barrières à l’accès au financement reste la faible structuration des activités, en particulier chez les petites et moyennes entreprises.
« Un handicap majeur dans l’accès au financement, c’est le manque de structuration. Notre rôle, au-delà d’accorder des financements, est d’accompagner les PME, de les aider à se structurer et d’organiser des formations financières », a-t-il indiqué.
Selon lui, l’enjeu central est la construction d’un climat de confiance : « La confiance est le synonyme du crédit. Lorsqu’on parvient à la bâtir grâce à la qualité d’exécution, à l’expérience et à la clarté des formations, le crédit coule plus facilement. »
Pour le directeur technique de Leadway Assurance, Samuel Gbari, le principal obstacle au crédit pour les populations non bancarisées est l’absence d’informations fiables sur leur situation financière. « Le premier frein, c’est la méconnaissance du profil de risque. Pour qu’un banquier prête, il doit d’abord reconnaître son client, connaître ses sources de revenus, ses dépenses et sa capacité de remboursement. »
Il rappelle qu’une étude de la Banque mondiale révèle que 80 % des travailleurs du secteur informel ne disposent d’aucun historique financier standardisé, rendant toute évaluation de risque difficile. L’expert a également souligné l’ampleur des risques non couverts, notamment dans le secteur agricole :
« 97 % des pertes agricoles ne sont pas assurées en Afrique de l’Ouest. Sans mécanismes de couverture des risques climatiques, de rendement ou de sécheresse, il reste difficile pour les banques de prêter sereinement. »
À cela s’ajoutent des freins classiques tels que la lourdeur administrative ou les limites des mécanismes de recouvrement.
Reprenant la parole, Esmel Meless a contextualisé le débat avec des données nationales : « En Côte d’Ivoire, le taux d’inclusion financière est passé de 51 % en 2017 à 58 % en 2024. La progression est réelle mais reste limitée », a-t-il expliqué, soulignant l’impact des activités de microfinance, des FinTech et des solutions de monnaie électronique.
Il a également mis en lumière le défi démographique : une population composée à 70 % de jeunes, confrontée au chômage et poussée vers l’entrepreneuriat. Mais derrière les initiatives entrepreneuriales, se pose la question de la solidité des entreprises :
« Après trois ans d’existence, seules 23 % des entreprises créées parviennent à se maintenir. Cela montre que la formation, la formalisation et l’éducation financière sont essentielles avant même de parler de financement. »
Les panélistes ont insisté sur la nécessité d’un travail de fond, couvrant, notamment la formation financière, la formalisation des activités, l’identification des acteurs, la structuration de l’économie informelle, et une meilleure connaissance du système financier par les populations.
Tous s’accordent à dire que l’inclusion financière ne se limite pas à l’ouverture de comptes : elle passe par la professionnalisation, la réduction du risque, la couverture des activités et l’amélioration de la relation entre prêteurs et emprunteurs.
Le panel d’ouverture du SCRED 2025 a ainsi mis en lumière une réalité partagée : pour démocratiser l’accès au crédit, la Côte d’Ivoire doit continuer d’investir dans la structuration de ses acteurs économiques, la reconnaissance des risques et l’éducation financière des populations non bancarisées. À travers ces pistes, l’inclusion financière peut devenir un véritable levier de transformation pour l’économie nationale.
(AIP)
zaar


